प्रतिबद्धताको भुलभुलैयामा सहकारी पीडित : ४६ अर्ब डुब्यो, सरकारको जवाफ आश्वासन मात्रै !
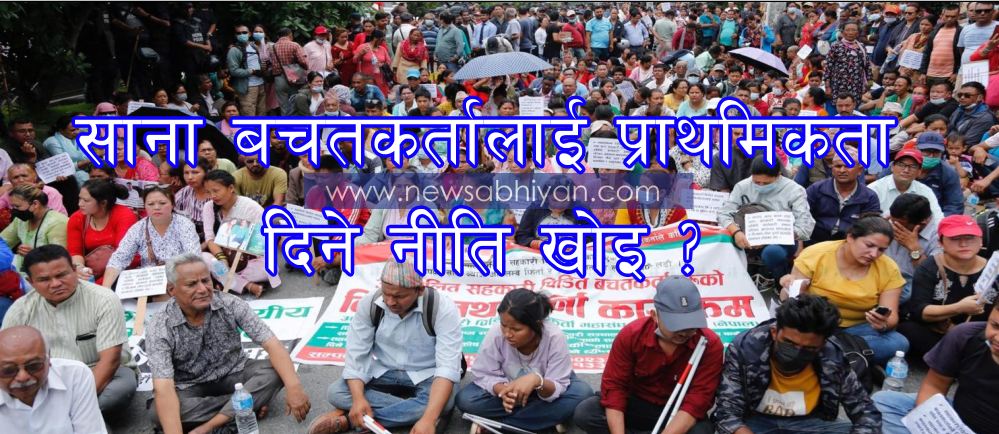
७६ हजार बचतकर्ताको भविष्य अन्योलमा, २३ समस्याग्रस्त सहकारीबाटै ४६ अर्बको दायित्व, ४२ करोड असुलीमै सरकारको उपलब्धि सीमित — पाँच सयभन्दा बढी सहकारीका पीडित अझै सरकारी तथ्यांकबाहिर, घुम्ती कोषको २५ करोड कागजमै सीमित हुने जोखिम
काठमाडौं, २२ कात्तिक । नागरिकको जीवनभरको कमाइ सुरक्षित राख्ने जिम्मेवारी राज्यको हो । तर, आफ्नै पसिना र श्रमबाट जम्मा गरेको बचत सहकारी सञ्चालकहरूको बदमासीका कारण गुमाएका हजारौँ नागरिक आज आफ्नो पैसा फिर्ता पाउन राज्यसँग हारगुहार गरिरहेका छन् ।
उनीहरूको पीडा सुन्न सरकारसँग समय छ, वार्तामा बोलाउन संयन्त्र छ, सम्झौतापत्रमा हस्ताक्षर गर्न तत्परता छ, कार्यदल गठन गर्ने उत्साह पनि छ । तर, पीडितको बैंक खातामा बचत फिर्ता गर्ने सवालमा भने राज्यको गति अत्यन्तै सुस्त देखिएको छ ।
सहकारी पीडितका लागि सरकारका प्रतिबद्धता अब नयाँ विषय रहेनन् । सरकार फेरिन्छ, मन्त्री फेरिन्छन्, सचिव र कर्मचारी फेरिन्छन्, तर पीडितका समस्या जस्ताका तस्तै छन् । हरेक नयाँ सरकारसँग पीडितले एउटा नयाँ आशा राख्छन् ।
सरकारले पनि समस्या समाधान गर्ने, बचत फिर्ता गराउने र दोषीलाई कारबाही गर्ने प्रतिबद्धता दोहोर्यााउँछ । तर, केही समयपछि ती प्रतिबद्धता फेरि कागजी दस्तावेज, बैठकका निर्णय र प्रशासनिक प्रक्रियामा सीमित हुन्छन् । पीडित भने त्यही पुरानो पीडा बोकेर सडकमा फर्किन बाध्य हुन्छन् ।
यो केवल वित्तीय अनियमितता वा संस्थागत व्यवस्थापनको असफलता मात्र होइन, राज्यको नियमन क्षमता, राजनीतिक इच्छाशक्ति र नागरिकप्रतिको उत्तरदायित्वमाथि उठेको गम्भीर प्रश्न हो ।
सहकारीमा बचत गर्ने नागरिकले राज्यको नियमन र कानुनी व्यवस्थामाथि विश्वास गरेर आफ्नो कमाइ जम्मा गरेका थिए । तर, त्यही विश्वासलाई सहकारी सञ्चालकहरूले दुरुपयोग गर्दा राज्यले समयमै नियन्त्रण गर्न सकेन । अहिले रकम डुबेपछि पनि राज्यले पीडितलाई न्याय दिलाउन नसक्नु विडम्बनापूर्ण अवस्था बनेको छ ।
४६ अर्बको दायित्व, असुली जम्मा ४२ करोड !
समस्याग्रस्त सहकारी व्यवस्थापन समितिको उपलब्ध तथ्यांकलाई आधार मान्ने हो भने सरकारले औपचारिक रूपमा समस्याग्रस्त घोषणा गरेका २३ वटा सहकारी संस्थाका करिब ७६ हजार बचतकर्ताको झन्डै ४६ अर्ब रुपैयाँ फिर्ता गर्नुपर्ने दायित्व छ ।
यो रकम सामान्य आर्थिक कारोबारको अंक होइन । यसभित्र ज्येष्ठ नागरिकको जीवनभरको सञ्चय, वैदेशिक रोजगारीबाट फर्किएका श्रमिकको कमाइ, साना व्यवसायीको पुँजी, गृहिणीले घरखर्चबाट जोगाएको रकम र छोराछोरीको भविष्यका लागि जम्मा गरिएको बचत समेटिएको छ ।
तर, यति ठूलो आर्थिक दायित्वको तुलनामा राज्यले गरेको असुली र वितरणको प्रगति अत्यन्तै निराशाजनक छ । हालसम्म करिब ४२ करोड रुपैयाँ असुली भएको विवरणलाई आधार मान्दा ४६ अर्ब रुपैयाँको दायित्वमध्ये असुल भएको रकम एक प्रतिशत पनि पुग्दैन । यसले सहकारी संकट समाधान गर्ने सरकारी संयन्त्रको कार्यक्षमता र प्राथमिकतामाथि गम्भीर प्रश्न उठाएको छ ।
४२ करोड रुपैयाँ असुली हुनु आफैँमा उपलब्धि हुन सक्छ । तर, ४६ अर्ब रुपैयाँभन्दा बढीको दायित्व बोकेको समस्यामा त्यसलाई ठूलो सफलता भनेर प्रस्तुत गर्नु पीडितको वास्तविक पीडालाई ओझेलमा पार्नु हो ।
सरकारले कति रकम असुल गर्यो् भन्नेभन्दा पनि कति रकम पीडितको हातमा पुग्यो भन्ने प्रश्न महत्त्वपूर्ण हो । असुली भएको रकमसमेत कसरी, कुन मापदण्डका आधारमा र कति बचतकर्तालाई वितरण गरियो भन्ने विवरण स्पष्ट रूपमा सार्वजनिक हुन आवश्यक छ ।
सरकारले केही सय वा केही हजार बचतकर्तालाई आंशिक रकम फिर्ता गराएको विवरण सार्वजनिक गरेर समग्र समस्या समाधान भइरहेको सन्देश दिन खोजे पनि त्यसले अधिकांश पीडितको जीवनमा कुनै ठोस परिवर्तन ल्याउन सकेको छैन । केही व्यक्तिले थोरै रकम पाउनु र हजारौँ परिवारले आफ्नो मूलधन नै नपाउनुबीचको अन्तर राज्यले बुझ्नुपर्छ ।
४६ अर्बको दायित्वमा ४२ करोडको असुलीलाई उपलब्धि मान्ने हो भने सहकारी पीडितले आफ्नो सम्पूर्ण रकम फिर्ता पाउन कति वर्ष कुर्नुपर्ने हो ? अहिलेको गति र कार्यशैली कायम रहने हो भने यो प्रश्नको जवाफ सरकारसँग छैन ।
२३ सहकारीको सूचीमा सीमित राज्य, पाँच सयभन्दा बढी संस्थाका पीडित कहाँ जाने ?
समस्या सरकारले औपचारिक रूपमा समस्याग्रस्त घोषणा गरेका २३ सहकारीमा मात्र सीमित छैन । देशका संघ, प्रदेश र स्थानीय तहको कार्यक्षेत्रभित्र रहेका पाँच सयभन्दा बढी सहकारी संस्थाहरूले बचतकर्ताको रकम फिर्ता गर्न नसकेर कार्यालय बन्द गरेका, कारोबार रोकिएका वा सञ्चालक सम्पर्कविहीन भएका विवरण सार्वजनिक भइरहेका छन् ।
यी संस्थामध्ये धेरैका कार्यालयमा ताला झुन्डिएका छन् । बचतकर्ता दैनिक कार्यालय धाउँछन्, सञ्चालक खोज्छन्, नियामक निकायमा उजुरी दिन्छन् र प्रहरी प्रशासनको ढोका ढकढक्याउँछन् । तर, उनीहरूको समस्या समाधान गर्ने एकीकृत सरकारी संयन्त्र प्रभावकारी रूपमा सञ्चालन हुन सकेको छैन ।
सबैभन्दा गम्भीर पक्ष के छ भने, सरकारी अभिलेखमा औपचारिक रूपमा समस्याग्रस्त घोषणा नभएका सहकारीका बचतकर्ताले राहत, असुली र कानुनी निरूपणको प्रक्रियामा समेत कठिनाइ भोग्नुपरेको छ ।
उनीहरूको बचत कति छ, कति नागरिक प्रभावित छन्, संस्थाको सम्पत्ति कति छ र सञ्चालकहरूको अवस्था के छ भन्ने विषयमा एकीकृत तथ्यांकको अभाव छ ।
यसले सहकारी संकटको वास्तविक आकार नै अस्पष्ट बनाएको छ । २३ वटा सहकारीको तथ्यांकलाई मात्र आधार बनाएर सरकारको सम्पूर्ण जिम्मेवारी पूरा भएको ठान्नु गलत हुनेछ । औपचारिक घोषणा नभएका संस्थाका पीडित पनि यही राज्यका नागरिक हुन् । उनीहरूले पनि कानुनअनुसार न्याय पाउने अधिकार राख्छन् ।
संघीय संरचनामा सहकारीको नियमन तीनै तहका सरकारको कार्यक्षेत्रसँग जोडिएको छ । तर, समस्या देखिएपछि जिम्मेवारी एकअर्कामाथि थोपर्ने प्रवृत्ति देखिएको छ ।
स्थानीय तहले प्रदेशतर्फ देखाउने, प्रदेशले संघीय निकायतर्फ औँला ठड्याउने र संघीय सरकारले आफ्नो अधिकारक्षेत्रभित्रका सीमित संस्थालाई मात्र प्राथमिकता दिने हो भने पीडितले न्याय कहाँ खोज्ने ?
सहकारी सञ्चालनको अनुमति दिने, नियमित अनुगमन गर्ने, वित्तीय विवरण परीक्षण गर्ने र जोखिम देखिएपछि हस्तक्षेप गर्ने जिम्मेवारी सम्बन्धित नियामक निकायको हो ।
संस्थाहरू धराशायी भएपछि मात्र नियमनको कमजोरी खोज्नुले विगतको गल्ती सच्याउन सक्दैन । त्यसैले तीनै तहका सरकारले आफ्नो क्षेत्राधिकारभित्रका समस्याग्रस्त सहकारीको विवरण तत्काल एकीकृत गर्नुपर्छ ।
बचतकर्ता सडकमा, सरकार बैठकमा
सहकारीमा बचत डुबेका नागरिकको पीडा केवल आर्थिक क्षतिमा सीमित छैन । उनीहरूले आफ्नो दैनिक जीवनका आधारभूत आवश्यकता पूरा गर्न नसक्ने अवस्था भोगिरहेका छन् ।
कसैले बिरामी पर्दा औषधि किन्न सकेका छैनन्, कसैले छोराछोरीको विद्यालय शुल्क तिर्न सकेका छैनन्, कसैले घरभाडा र दैनिक खर्च जुटाउन सकेका छैनन् । जीवनभरको कमाइ गुमेपछि परिवारभित्रको सम्बन्ध, सामाजिक प्रतिष्ठा र मानसिक स्वास्थ्यमा समेत गम्भीर असर परेको छ ।
आफ्नो बचत फिर्ता नपाउँदा निराश भएका केही नागरिकले आत्महत्यासम्मको बाटो रोज्नुपरेका घटनाले यो संकटको मानवीय पक्ष कति भयावह छ भन्ने देखाउँछ । यस्तो अवस्थामा राज्यले वित्तीय तथ्यांक र प्रशासनिक प्रक्रियाको भाषामा मात्र समस्या बुझ्नु पर्याप्त हुँदैन ।
पीडितहरू पटक–पटक सडकमा उत्रिएका छन् । उनीहरूले सरकारसँग वार्ता गरेका छन्, मागपत्र बुझाएका छन् र सम्झौता गरेका छन् ।
सरकारले पनि बचत फिर्ता गराउने, ठगीमा संलग्नलाई कारबाही गर्ने, सम्पत्ति खोजी गर्ने र राहतको व्यवस्था मिलाउने प्रतिबद्धता जनाएको छ । तर, सम्झौतापछि कार्यान्वयनको अवस्था के भयो भन्ने विषयमा सरकारले नियमित जवाफदेहिता देखाउन सकेको छैन ।
सरकारसँग वार्ता गरेर फर्किएका पीडितको हातमा सम्झौतापत्र हुन्छ, तर बैंक खातामा रकम हुँदैन । उनीहरूका लागि सरकारी प्रतिबद्धताको कुनै अर्थ तबसम्म हुँदैन, जबसम्म त्यो प्रतिबद्धता नगद रकमका रूपमा उनीहरूको खातामा पुग्दैन ।
राज्यले पीडितलाई पटक–पटक धैर्य गर्न आग्रह गरिरहेको छ । तर, धैर्यको पनि सीमा हुन्छ । आफ्नो पैसा माग्नु नागरिकको अपराध होइन । आफ्नो कमाइ फिर्ता गराइदिनु राज्यसँग गरिएको अस्वाभाविक माग पनि होइन । त्यसैले पीडितलाई आश्वासन दिएर लामो समयसम्म पर्खाउने प्रवृत्ति अन्त्य हुनुपर्छ ।
२५ करोडको घुम्ती कोष : राहत कि अर्को आश्वासन ?
सहकारी पीडितको बचत फिर्ता गराउने उद्देश्यले सरकारले अघि सारेको 'रिभल्भिङ फन्ड' अर्थात् घुम्ती कोषको अवधारणा आफैँमा सकारात्मक थियो ।
प्रारम्भिक चरणमा २५ करोड रुपैयाँ बीउ पुँजी राखेर कोष सञ्चालन गर्ने, त्यसबाट साना बचतकर्तालाई तत्काल राहत दिने र पछि सहकारी सञ्चालकको सम्पत्ति तथा ऋण असुलीबाट कोषमा रकम थप्दै जाने योजना सार्वजनिक गरिएको थियो ।
यो अवधारणाले तत्काल ठूलो रकम फिर्ता गर्न नसक्ने अवस्थाबीच पनि साना बचतकर्तालाई प्राथमिकताका आधारमा राहत दिन सक्ने अपेक्षा जगाएको थियो । तर, योजना सार्वजनिक हुनु र कार्यान्वयनमा आउनु फरक कुरा हुन् ।
अहिले मुख्य प्रश्न उठेको छ– त्यो कोष कहाँ पुग्यो ? २५ करोड रुपैयाँ वास्तवमै विनियोजन तथा जम्मा भयो कि भएन ? कोष सञ्चालनका लागि आवश्यक कार्यविधि तयार भयो कि भएन ? कति बचतकर्ताले त्यसबाट रकम पाए ? कुन आधारमा लाभग्राही छनोट गरियो ? कोषको रकम वितरणको प्रक्रिया कति पारदर्शी छ ? यी प्रश्नको जवाफ सरकारले स्पष्ट रूपमा सार्वजनिक गर्नुपर्छ ।
४६ अर्ब रुपैयाँभन्दा बढीको दायित्व भएको समस्यामा २५ करोड रुपैयाँ प्रारम्भिक बीउ पुँजीका रूपमा अत्यन्तै सानो रकम हो । त्यसैले यसको प्रभावकारिता सुनिश्चित गर्न कोषको आकार बढाउनु आवश्यक छ । तर, कोष घोषणा गरेर त्यसलाई राजनीतिक उपलब्धिका रूपमा प्रचार गर्नु र वास्तविक पीडितले रकम नपाउनु स्वीकार्य हुन सक्दैन ।
सरकारले कम्तीमा ५ देखि १० अर्ब रुपैयाँको प्रारम्भिक राहत कोष निर्माण गर्ने प्रस्तावमाथि गम्भीरतापूर्वक विचार गर्नुपर्छ ।
यसका लागि राज्यको आन्तरिक स्रोत, बजेटीय व्यवस्था तथा उपयुक्त वित्तीय उपकरण परिचालन गर्न सकिन्छ । पछि सहकारी सञ्चालकहरूको सम्पत्ति बिक्री, ऋण असुली र अन्य कानुनी प्रक्रियाबाट रकम सरकारी कोषमा फिर्ता ल्याउने व्यवस्था गर्न सकिन्छ ।
तर, यस्तो कोष सञ्चालन गर्दा लाभग्राही छनोट, रकम वितरण र असुलीको आधार स्पष्ट हुनुपर्छ । राज्यले राहतका नाममा अर्को अपारदर्शी आर्थिक संयन्त्र खडा गर्ने होइन, पीडितलाई न्याय दिने प्रभावकारी माध्यम बनाउनुपर्छ ।
सञ्चालकको सम्पत्ति खोज्ने कि पीडितलाई नै पर्खाउने ?
सहकारीको रकम अपचलन गर्ने सञ्चालक, व्यवस्थापक र त्यसमा संलग्न अन्य व्यक्तिको सम्पत्ति खोजी तथा असुली अहिलेको सबैभन्दा महत्त्वपूर्ण काम हो ।
संस्थाको रकम व्यक्तिगत प्रयोजनमा लगाइएको, आफन्तका नाममा सम्पत्ति राखिएको वा बेनामी रूपमा लगानी गरिएको आशंका भएका विषयमा गम्भीर अनुसन्धान आवश्यक छ ।
तर, सम्पत्ति पहिचान, रोक्का, जफत र लिलामीको प्रक्रिया प्रभावकारी रूपमा अघि बढ्न नसक्दा असुलीको काम सुस्त बनेको छ । कतिपय अवस्थामा सञ्चालक सम्पर्कविहीन छन्, कतिपयको सम्पत्ति अन्य व्यक्तिका नाममा राखिएको आशंका छ र कतिपय संस्थाको सम्पत्तिमाथि कानुनी विवाद देखिएको छ ।
राज्यसँग अनुसन्धान गर्ने निकाय छन्, सम्पत्ति शुद्धीकरण अनुसन्धान गर्ने संयन्त्र छन्, प्रहरी प्रशासन छ र अदालत छ । यी सबै निकायबीच प्रभावकारी समन्वय हुन सकेमा सम्पत्ति खोजी र असुलीलाई तीव्र बनाउन सकिन्छ ।
सहकारी ठगीमा संलग्न भएको आरोप लागेकै आधारमा कसैलाई दोषी घोषणा गर्नु न्यायोचित हुँदैन । तर, प्रमाणका आधारमा दोषी ठहरिएका व्यक्तिलाई कानुनअनुसार कारबाही गर्नु र पीडितको रकम असुलीका लागि उनीहरूको सम्पत्ति परिचालन गर्नु राज्यको दायित्व हो ।
यसका लागि अनुसन्धानको नाममा वर्षौंसम्म फाइल थन्क्याउने, सम्पत्ति रोक्का गरेपछि पनि लिलामी प्रक्रिया अघि नबढाउने र कानुनी जटिलताको बहानामा असुली रोक्ने प्रवृत्ति अन्त्य हुनुपर्छ । आवश्यक परे विद्यमान कानुनमा संशोधन गरी सम्पत्ति पहिचान र लिलामी प्रक्रियालाई छिटो, पारदर्शी तथा प्रभावकारी बनाउनुपर्छ ।
साना बचतकर्तालाई प्राथमिकता दिने नीति खोइ ?
सहकारी संकट समाधानका क्रममा सबै बचतकर्तालाई एउटै मापदण्डमा राखेर रकम फिर्ता गर्ने प्रयासले साना बचतकर्ताको समस्या झन् लम्बिन सक्छ ।
जसले एक लाख, दुई लाख वा पाँच लाख रुपैयाँ बचत गरेका छन्, उनीहरूका लागि त्यो रकम जीवनको सबैभन्दा ठूलो सम्पत्ति हुन सक्छ । तर, करोडौँ रुपैयाँ जम्मा गर्ने ठूला बचतकर्ताको अवस्था र सानो रकम बचत गर्ने निम्न आय भएका नागरिकको आवश्यकता समान हुँदैन ।
त्यसैले सरकारले साना बचतकर्तालाई प्राथमिकतामा राखेर चरणबद्ध रकम फिर्ता गर्ने नीति बनाउनुपर्छ । उदाहरणका लागि एकदेखि पाँच लाख रुपैयाँसम्म बचत भएका नागरिकलाई पहिलो चरणमा पूर्ण रकम फिर्ता गर्ने वा उपलब्ध स्रोतका आधारमा बढीभन्दा बढी रकम उपलब्ध गराउने व्यवस्था गर्न सकिन्छ ।
यसले ठूलो संख्यामा पीडितलाई तत्काल राहत दिन सक्छ । तर, प्राथमिकता निर्धारण गर्दा कानुनी आधार, वास्तविक बचतको प्रमाण र समानताको सिद्धान्तलाई पनि ध्यान दिनुपर्छ । कसैलाई पहुँचका आधारमा र कसैलाई राजनीतिक सम्बन्धका आधारमा रकम वितरण गर्ने अवस्था आउन दिनु हुँदैन ।
वितरण प्रक्रियामा पारदर्शिता कायम गर्न प्रत्येक महिना सार्वजनिक विवरण प्रकाशन गर्नुपर्छ । कुन सहकारीबाट कति रकम असुल भयो, कति सम्पत्ति बिक्री भयो, कति रकम कोषमा जम्मा भयो र कति बचतकर्ताले रकम पाए भन्ने विवरण नागरिकले सहजै हेर्न सक्ने गरी सार्वजनिक हुनुपर्छ ।
अब प्रतिबद्धता होइन, पाँच बुँदे कार्ययोजना चाहिन्छ
सहकारी संकट समाधान गर्न सरकारले अब औपचारिक प्रतिबद्धता र सामान्य प्रशासनिक प्रक्रियाबाट माथि उठेर परिणाममुखी कार्ययोजना लागू गर्नुपर्छ ।
पहिलो, देशभरका समस्याग्रस्त सहकारीको एकीकृत विवरण संकलन गरी वास्तविक बचतकर्ता संख्या र कुल दायित्वसहितको आधिकारिक श्वेतपत्र जारी गर्नुपर्छ । संघ, प्रदेश र स्थानीय तहका नियामक निकायबीच समन्वय गरेर पाँच सयभन्दा बढी समस्याग्रस्त संस्थाको अवस्थासमेत सार्वजनिक गर्नुपर्छ ।
दोस्रो, सहकारी ठगीमा संलग्न प्रमाणित दोषीको चलअचल सम्पत्ति खोजी, रोक्का र कानुनसम्मत लिलामी प्रक्रिया तीव्र बनाउनुपर्छ । सम्पत्ति लुकाउने, हस्तान्तरण गर्ने वा आफन्तका नाममा राख्ने गतिविधिको अनुसन्धानलाई प्राथमिकता दिनुपर्छ ।
तेस्रो, हालसम्म असुल भएको करिब ४२ करोड रुपैयाँसहित अन्य स्रोतबाट प्राप्त रकमको वितरण विवरण सार्वजनिक गर्नुपर्छ । साना बचतकर्तालाई प्राथमिकतामा राखेर पारदर्शी मापदण्डका आधारमा रकम फिर्ता गर्ने व्यवस्था मिलाउनुपर्छ ।
चौथो, घुम्ती कोषलाई प्रभावकारी बनाउन यसको आकार वृद्धि गरी कम्तीमा ५ देखि १० अर्ब रुपैयाँको प्रारम्भिक राहत कोष निर्माण गर्ने विषयमा ठोस निर्णय गर्नुपर्छ । कोषको सञ्चालन र रकम वितरणमा स्वतन्त्र अनुगमन तथा सार्वजनिक लेखापरीक्षणको व्यवस्था हुनुपर्छ ।
पाँचौँ, सहकारी पीडितको बचत फिर्ता गर्ने स्पष्ट समयसीमा सार्वजनिक गर्नुपर्छ । तीन महिना, छ महिना र एक वर्षभित्र के–के काम सम्पन्न गर्ने भन्ने कार्यतालिका निर्धारण गरी प्रत्येक चरणको प्रगति सार्वजनिक गर्नुपर्छ । समयसीमा पूरा गर्न नसक्ने अधिकारी र जिम्मेवार निकायलाई जवाफदेही बनाउने व्यवस्था पनि आवश्यक छ ।
राज्यको विश्वसनीयता बचाउने अन्तिम अवसर
सहकारी संकटलाई अब सामान्य आर्थिक विवादका रूपमा हेर्न मिल्दैन । यो नागरिक र राज्यबीचको विश्वासको संकट हो । सहकारी संस्थाहरूलाई अनुमति दिने, सञ्चालन गर्न दिने र नियमन गर्ने राज्यका निकायले समयमै आफ्नो जिम्मेवारी निर्वाह गर्न नसक्दा नागरिकको बचत असुरक्षित बनेको हो । त्यसैले पीडितको रकम फिर्ता गराउने जिम्मेवारीबाट राज्य पन्छिन मिल्दैन ।
सहकारी ठगीमा संलग्न व्यक्तिमाथि कानुनी कारबाही हुनु आवश्यक छ । तर, सञ्चालक पक्राउ पर्नु वा मुद्दा दायर हुनु मात्र पीडितका लागि न्याय होइन ।
अदालतमा मुद्दा चलिरहँदा पीडितको घरमा चुलो निभेको छ भने त्यो न्यायको अधुरो अवस्था हो । दोषीलाई सजाय दिनु र पीडितको रकम फिर्ता गराउनु दुवै समान रूपमा महत्त्वपूर्ण छन् ।
राज्य कति शक्तिशाली छ भन्ने कुरा उसले ठूला व्यापारी, राजनीतिक पहुँच भएका व्यक्ति वा शक्तिशाली समूहलाई कति संरक्षण दिन्छ भन्ने आधारमा होइन, कमजोर नागरिकको पक्षमा कति छिटो न्याय दिन्छ भन्ने आधारमा मापन हुनुपर्छ ।
सरकारले अब कतिवटा बैठक बस्यो, कतिवटा कार्यदल बन्यो, कतिवटा प्रतिवेदन तयार भयो र कतिवटा सम्झौतामा हस्ताक्षर गरियो भनेर उपलब्धि गन्न छाड्नुपर्छ । सहकारी पीडितका लागि सरकारको सफलताको एउटै मापदण्ड हुनुपर्छ– कति नागरिकले आफ्नो बचत फिर्ता पाए ?
७६ हजारभन्दा बढी बचतकर्ताको ४६ अर्ब रुपैयाँको दायित्वलाई प्रशासनिक फाइल, राजनीतिक भाषण र आश्वासनको भुलभुलैयामा अल्झाएर राख्ने छुट अब सरकारलाई छैन ।
अझै सरकारी अभिलेखमा नसमेटिएका पाँच सयभन्दा बढी सहकारीका पीडितको अवस्थासमेत सम्बोधन गर्न नसक्ने हो भने सहकारी संकटको वास्तविक आकार र त्यसले निम्त्याउने सामाजिक असन्तुष्टि अझै भयावह बन्न सक्छ ।
नागरिकको पसिनाको कमाइ डुबेको छ, परिवारको भविष्य अन्योलमा परेको छ र राज्यप्रतिको विश्वास कमजोर बन्दै गएको छ । यस्तो अवस्थामा सरकारको मौनता वा ढिलासुस्ती तटस्थता होइन, जिम्मेवारीबाट पन्छिने प्रवृत्ति हो ।
सहकारी पीडितलाई अब अर्को आश्वासन चाहिएको छैन । उनीहरूलाई कार्यदलको प्रतिवेदन होइन, बैंक खातामा रकम चाहिएको छ । मन्त्रीको भाषण होइन, परिणाम चाहिएको छ । सम्झौतापत्र होइन, न्याय चाहिएको छ ।
यदि वर्तमान सरकारले पनि सहकारी संकटलाई राजनीतिक दाउपेच, प्रशासनिक अल्झन र औपचारिक प्रतिबद्धतामै सीमित राख्ने हो भने सडकमा उर्लिएको जनआक्रोश सहकारी सञ्चालकमा मात्र सीमित रहने छैन ।
नियमन गर्न नसक्ने, ठगी रोक्न नसक्ने र ठगीपछि पीडितलाई न्याय दिन नसक्ने सम्पूर्ण राज्य संयन्त्रमाथि प्रश्न उठ्नेछ । त्यसको राजनीतिक र नैतिक जिम्मेवारीबाट सरकार र राजनीतिक नेतृत्व उम्कन सक्ने छैनन् ।
अन्ततः सहकारी पीडितले खोजेको कुरा ठूलो होइन– आफ्नो पसिनाको कमाइ फिर्ता । तर, त्यही सामान्य माग पूरा गर्न नसक्ने राज्यले आफूलाई लोककल्याणकारी र नागरिकप्रति उत्तरदायी सरकार भनेर दाबी गर्ने नैतिक आधार कसरी जुटाउँछ ?


