प्रभु बैंककी सञ्चालक लामिछानेमाथि राष्ट्र बैंकको कारबाही : रकम फिर्ता गर्न निर्देशन, अब पद के हुन्छ ?
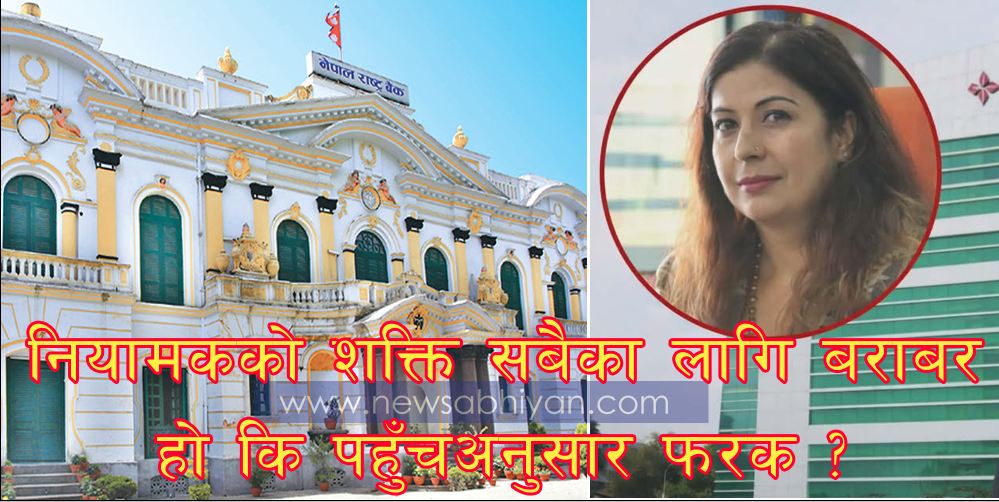
छोराको नाममा कम्पनी खडा गरी बैंकबाट भुक्तानी लिएको उजुरीमा नियामकको निष्कर्ष; रकम फिर्ता गर्दैमा उन्मुक्ति पाइन्छ कि पदसमेत जान्छ ?
काठमाडौं, २५ भदौ । प्रभु बैंककी सञ्चालक अम्बिका शर्मा लामिछानेले आफ्नो पारिवारिक सम्बन्ध जोडिएको कम्पनीमार्फत बैंकबाट रकम लिएको विषयमा नेपाल राष्ट्र बैंकले नियमविपरीत कारोबार भएको निष्कर्ष निकाल्दै रकम फिर्ता गर्न निर्देशन दिएको छ ।
नियामकले आगामी दिनमा पदीय मर्यादाविपरीत आर्थिक गतिविधि नगर्न र नगराउनसमेत उनलाई सचेत गराएको छ ।
तर राष्ट्र बैंकको यो कारबाहीसँगै अझ ठूलो प्रश्न खडा भएको छ—नियमविपरीत रकम लिएको ठहर भइसकेपछि रकम फिर्ता गराउनु मात्रै पर्याप्त हो कि बैंक सञ्चालकको पदमाथि समेत नियामकीय प्रश्न उठ्नुपर्छ ? यही प्रश्न अहिले प्रभु बैंकका शेयरधनीदेखि बैंकिङ क्षेत्रसम्म चर्चामा आएको छ ।
राष्ट्र बैंकमा परेको उजुरीमाथि गरिएको अनुसन्धानका क्रममा लामिछानेसँग सम्बन्धित ‘सरस्वती इभेन्ट्स प्रालि’को नाममा प्रभु बैंकबाट विभिन्न शीर्षकमा रकम भुक्तानी भएको विवरण फेला परेको स्रोतको दाबी छ ।
त्यसपछि राष्ट्र बैंकले नियमविपरीत लिइएको रकम फिर्ता गर्न निर्देशन दिएको हो । राष्ट्र बैंक स्रोतका अनुसार लामिछानेलाई नियमविपरीत लिएको सम्पूर्ण रकम तत्काल फिर्ता गर्न भनिएको छ ।
साथै, बैंकको सञ्चालकको हैसियतमा पदीय मर्यादाविपरीत आर्थिक लाभ हुने गतिविधि नगर्न र नगराउन सचेत गराइएको छ ।
तर यहाँबाट नियामकसँग अर्को प्रश्न सोझिन्छ—यदि कारोबार नियमविपरीत थियो भने त्यसको जिम्मेवारी रकम फिर्ता गराएर मात्र समाप्त हुन्छ ?
आफ्नै परिवारसँग जोडिएको कम्पनी, आफ्नै बैंकबाट भुक्तानी !
उजुरीकर्ताको दाबीअनुसार लामिछाने बैंकको सञ्चालक बन्नुअघि र सञ्चालक बनेपछि समेत सरस्वती इभेन्ट्स प्रालिका नाममा प्रभु बैंकबाट विभिन्न शीर्षकमा रकम भुक्तानी हुँदै आएको थियो ।
उक्त कम्पनीमार्फत सञ्चालित ‘नेपालखोज डटकम’को विज्ञापन तथा व्यापार प्रवर्द्धनका नाममा बैंकबाट रकम भुक्तानी भएको भन्दै बैंककै एक शेयरधनीले राष्ट्र बैंकमा उजुरी दिएका थिए ।
उजुरीमा कम्पनी स्थापना भएदेखि नै बैंकबाट नियमित रूपमा रकम भुक्तानी हुँदै आएको र विज्ञापन तथा व्यापार प्रवर्द्धनका नाममा मासिक ५ लाख ६५ हजार रुपैयाँसम्म भुक्तानी भएको उल्लेख गरिएको थियो ।
यदि उजुरीमा उल्लेखित विवरणअनुसार बैंक सञ्चालकसँग पारिवारिक सम्बन्ध भएको कम्पनीलाई बैंककै स्रोतबाट नियमित भुक्तानी भएको हो भने प्रश्न रकमको मात्र होइन, निर्णय प्रक्रियाको निष्पक्षता र स्वार्थको द्वन्द्वको पनि हो ।
बैंकको स्रोतमा पहुँच राख्ने व्यक्तिको पारिवारिक व्यवसायसँग बैंकको कारोबार जोडिँदा नियामकले त्यसलाई सामान्य व्यापारिक कारोबारका रूपमा मात्र हेर्न मिल्छ कि मिल्दैन ? यही प्रश्नको जवाफ खोजिनुपर्ने देखिन्छ ।
बैंक सञ्चालक बनेपछि सिधै रकम आएन, तर चेक कहाँबाट आयो ?
राष्ट्र बैंकका अधिकारीका अनुसार लामिछाने बैंकको सञ्चालक बनेपछि सरस्वती इभेन्ट्सको खातामा प्रभु बैंकबाट सिधै रकम जम्मा गरिएको देखिएको छैन ।
तर अनुसन्धानका क्रममा प्रभु बैंककै चेकमार्फत अर्को बैंकमा रहेको सोही कम्पनीको खातामा रकम भुक्तानी गरिएको विवरण फेला परेको स्रोतको भनाइ छ । यही विवरणले प्रकरणलाई अझ संवेदनशील बनाएको छ ।
बैंकबाट अर्को बैंकमा रहेको खातामा चेकमार्फत रकम भुक्तानी भएको भए त्यसको प्रकृति के थियो ? कुन सेवा वा कारोबारका लागि थियो ? निर्णय कसले गर्यो ? भुक्तानी स्वीकृत गर्ने तहमा सञ्चालकको प्रत्यक्ष वा अप्रत्यक्ष भूमिका थियो कि थिएन ? यी प्रश्नको स्पष्ट जवाफ सार्वजनिक हुन बाँकी छ ।
किनकि बैंकिङ कारोबारमा केवल ‘रकम अर्को खातामा गयो’ भनेर विषय समाप्त हुँदैन । रकम किन गयो, कसका लागि गयो र निर्णय प्रक्रियामा स्वार्थको द्वन्द्व थियो कि थिएन—त्यो मूल प्रश्न हो ।
बैंकले स्टेटमेन्ट बुझायो, तर प्रश्न अझै बाँकी
स्रोतका अनुसार प्रभु बैंकले नियामकसमक्ष लामिछानेसँग सम्बन्धित कम्पनीको बैंक खाताको विवरण अर्थात् बैंक स्टेटमेन्ट मात्र पेस गरेको थियो ।
तर स्टेटमेन्टले पैसा गएको देखाउन सक्छ, पैसा किन गयो भन्ने नैतिक र नियामकीय प्रश्नको जवाफ भने आफैँ दिँदैन ।
बैंकबाट भएको भुक्तानीको प्रकृति, प्रयोजन, स्वीकृति प्रक्रिया र सञ्चालकसँगको सम्बन्धबारे थप प्रश्न उठेको स्रोतको भनाइ छ ।
यदि रकम विज्ञापन वा व्यापार प्रवर्द्धनका लागि भुक्तानी भएको हो भने त्यसको नियमित व्यावसायिक प्रक्रिया के थियो ? बजार दरअनुसार भुक्तानी गरिएको थियो ? अन्य सञ्चारमाध्यम वा सेवा प्रदायकसँग पनि यस्तै दरमा कारोबार भएको थियो ? निर्णय प्रक्रियामा सम्बन्धित सञ्चालक अलग बसेकी थिइन् ? यी विषय स्पष्ट पारिनुपर्ने देखिन्छ ।
किनकि पारदर्शिता त्यतिबेला मात्र हुन्छ, जतिबेला पैसा कहाँ गयो भन्ने मात्र होइन, किन गयो भन्ने पनि देखिन्छ ।
एक वर्षभन्दा बढी उजुरी थन्कियो, प्रधानमन्त्री कार्यालय पुगेपछि मात्र गति ?
यो प्रकरणको अर्को गम्भीर पक्ष राष्ट्र बैंकमा परेको उजुरीमाथिको प्रक्रियासँग जोडिएको छ । बैंकका शेयरधनीले लामिछानेविरुद्ध छानबिन र कारबाहीको माग गर्दै राष्ट्र बैंकमा उजुरी दिएको एक वर्षभन्दा बढी समय बित्दासमेत कारबाही अघि नबढेको दाबी गरिएको छ ।
उजुरीमाथि लामो समयसम्म निर्णय नभएपछि शेयरधनीहरू प्रधानमन्त्री तथा मन्त्रिपरिषद्को कार्यालयसम्म पुगेको र त्यहाँ परेको उजुरीसमेत पुनः राष्ट्र बैंकमै पुगेपछि कारबाही अघि बढेको स्रोतको भनाइ छ ।
यदि यो विवरण सही हो भने राष्ट्र बैंकमाथि पनि गम्भीर प्रश्न उठ्छ— नियामकको ढोकामा परेको उजुरीमाथि एक वर्षभन्दा बढी समयसम्म किन निर्णय भएन ? उजुरी सामान्य थियो भने अनुसन्धान गर्न किन यति लामो समय लाग्यो ? र उजुरीमा तथ्य देखिएको थियो भने कारबाहीका लागि अर्को सरकारी कार्यालयको ध्यानाकर्षण किन आवश्यक पर्योक ? नियामक निकायले प्रभावशाली व्यक्ति वा संस्थासँग सम्बन्धित उजुरीमा सामान्य नागरिक वा साना संस्थाको उजुरीभन्दा फरक व्यवहार गर्छ कि गर्दैन ? नियामकको शक्ति सबैका लागि बराबर हो कि पहुँचअनुसार फरक ? यो प्रश्नको जवाफ राष्ट्र बैंकले दिनुपर्ने देखिन्छ ।
‘पावर र पहुँच’को प्रश्न पनि अब उठ्यो
उजुरीकर्ताको दाबीअनुसार पर्याप्त तथ्य तथा प्रमाण हुँदाहुँदै पनि लामो समयसम्म कारबाही नभएको र पदीय हैसियत तथा पहुँचका कारण विषय थन्किएको आरोप लगाइएको थियो ।
यस्तो आरोप आफैँमा गम्भीर छ । यसको सत्यता सम्बन्धित निकायले प्रमाणका आधारमा स्पष्ट गर्नुपर्छ । तर एउटा कुरा निश्चित छ—नियामकको ढिलाइले शंका जन्माउँछ ।
बैंकिङ क्षेत्रमा नियामकप्रति विश्वास नै सबैभन्दा ठूलो पूँजी हो । नियामकले कसैलाई संरक्षण गरेको देखियो भने त्यसको असर एउटा व्यक्तिमा मात्र पर्दैन, सम्पूर्ण वित्तीय प्रणालीको विश्वसनीयतामा पर्छ । त्यसैले प्रश्न लामिछानेमाथि मात्र होइन, राष्ट्र बैंकको नियामकीय भूमिकामाथि पनि हो ।
रकम फिर्ता भयो, अब पदको के ?
यही नै प्रकरणको सबैभन्दा महत्वपूर्ण प्रश्न हो । राष्ट्र बैंकले नियमविपरीत लिइएको रकम फिर्ता गर्न निर्देशन दिएको छ । तर रकम फिर्ता गर्नु र पदीय जिम्मेवारीबाट उन्मुक्ति पाउनु एउटै कुरा हो ?
यदि बैंक सञ्चालकले बैंककै स्रोतबाट नियमविपरीत आर्थिक लाभ लिएको नियामकले निष्कर्ष निकालेको हो भने त्यसको पदीय परिणाम के हुन्छ ? केवल रकम असुल गरे पुग्छ ? सचेत गराएर विषय टुंगिन्छ ?
कि बैंक सञ्चालकको आचरण, स्वार्थको द्वन्द्व र पदको सम्भावित दुरुपयोगबारे थप कारबाही आवश्यक हुन्छ ? यसबारे राष्ट्र बैंकले स्पष्ट धारणा सार्वजनिक गरेको छैन । यही मौनताले प्रश्न झन् ठूलो बनाएको छ ।
सञ्चालक पद सुविधा लिने ठाउँ होइन
नेपाल राष्ट्र बैंक ऐन तथा बैंक तथा वित्तीय संस्था सम्बन्धी ऐन (बाफिया) अन्तर्गत बैंक सञ्चालकको आचरण र सेवा–सुविधासम्बन्धी व्यवस्थाहरू छन् ।
सञ्चालकले आफ्नो पदीय हैसियत प्रयोग गरेर व्यक्तिगत वा पारिवारिक आर्थिक लाभ लिने अवस्था सिर्जना हुनु बैंकिङ सुशासनका दृष्टिले अत्यन्त संवेदनशील विषय हो ।
बैठक भत्ता वा कानुनले स्वीकृत गरेको सुविधाबाहेक बैंकको स्रोतबाट अन्य व्यक्तिगत लाभ लिन नहुने व्यवस्थाको मूल उद्देश्य नै सञ्चालक र बैंकको आर्थिक स्वार्थबीच स्पष्ट दूरी कायम गर्नु हो ।
त्यसैले प्रश्न सीधा छ—यदि बैंककै सञ्चालकसँग सम्बन्धित कम्पनीले बैंकबाट भुक्तानी पाएको र त्यसमध्ये केही कारोबार नियमविपरीत ठहरिएको हो भने त्यसको पदीय उत्तरदायित्व कसरी निर्धारण हुन्छ ? यो प्रश्नको जवाफ रकम फिर्ताको पत्रले मात्र दिँदैन ।
बैंकिङ सुशासनको परीक्षा एउटा व्यक्तिबाट मात्र हुँदैन
प्रभु बैंक एउटा व्यक्ति वा सञ्चालकको निजी संस्था होइन । यो हजारौँ शेयरधनी, लाखौँ निक्षेपकर्ता र ग्राहकको विश्वासमा चलेको वित्तीय संस्था हो ।
त्यसैले सञ्चालकको निजी वा पारिवारिक व्यावसायिक स्वार्थ बैंकको स्रोतसँग जोडिएको विषयमा सामान्य बैंकिङ कारोबारभन्दा उच्च स्तरको पारदर्शिता आवश्यक हुन्छ ।
बैंकको पैसा बैंकको हुन्छ; सञ्चालकको व्यक्तिगत वा पारिवारिक व्यवसायको होइन । यही आधारभूत सिद्धान्तमाथि बैंकिङ सुशासन टिकेको हुन्छ ।
यदि कसैले पदको प्रभाव प्रयोग गरेर बैंकको स्रोतबाट अनुचित लाभ लिएको प्रमाणित हुन्छ भने रकम फिर्ता गराएर मात्र विषय बन्द गर्ने हो भने भोलि अर्को व्यक्तिले पनि त्यही बाटो रोज्न सक्छ ।
त्यसैले नियामकले एउटा स्पष्ट सन्देश दिनुपर्छ—नियम सबैका लागि बराबर छन् । पद ठूलो भए जिम्मेवारी पनि ठूलो हुन्छ ।
अब राष्ट्र बैंकले जवाफ दिनुपर्ने पाँच प्रश्न
१. लामिछानेसँग सम्बन्धित कम्पनीलाई प्रभु बैंकबाट कुल कति रकम र कुन–कुन शीर्षकमा भुक्तानी भयो ?
२. ती भुक्तानीमध्ये कुन रकमलाई राष्ट्र बैंकले नियमविपरीत ठहर गरेको हो ?
३. नियमविपरीत रकम लिएको निष्कर्षमा पुगेपछि रकम फिर्ता गराउनुबाहेक थप कारबाही किन नहुने ?
४. बैंक सञ्चालकको पदमाथि यसको के असर पर्छ ?
५. एक वर्षभन्दा बढी समयसम्म उजुरीमाथि कारबाही हुन नसकेको कारण के हो ? यी प्रश्नको उत्तर सार्वजनिक हुनु आवश्यक छ ।
किनकि नियामकको काम केवल गल्ती भेट्नु होइन, गल्ती दोहोरिन नदिने प्रणाली निर्माण गर्नु पनि हो ।
पहुँचको राजनीति कि नियमनको शासन ?
नेपालको बैंकिङ क्षेत्र अहिले केवल नाफा र घाटाको विषयमा सीमित छैन । यो विश्वासको विषय हो । निक्षेपकर्ताले बैंकमा पैसा राख्दा सञ्चालकको पहुँच हेर्दैन । उसले नियमन बलियो छ भन्ने विश्वास गर्छ ।
शेयरधनीले लगानी गर्दा बैंकको सुशासनमा भरोसा गर्छ । त्यसैले कुनै सञ्चालकसँग सम्बन्धित कम्पनी र बैंकबीचको कारोबारमा नियामकले प्रश्न उठाउँदा त्यसलाई व्यक्तिविशेषमाथिको कारबाहीका रूपमा मात्र बुझ्नु हुँदैन ।
यो बैंकिङ प्रणालीमा स्वार्थको द्वन्द्व कति गम्भीरतापूर्वक लिइन्छ भन्ने परीक्षा हो । उखान छ—‘दूधको दूध, पानीको पानी हुनैपर्छ।’ अब राष्ट्र बैंकले पनि यही गर्नुपर्छ । कसैलाई अनावश्यक दोष लगाउने होइन । तर कसैलाई पदीय पहुँचका कारण उन्मुक्ति दिने पनि होइन । प्रमाण छ भने कारबाही गर, प्रमाण छैन भने आरोपबाट मुक्त गर । तर बीचमा झुन्ड्याएर राख्ने नियामकीय शैली स्वीकार्य हुँदैन ।
अन्ततः प्रश्न अम्बिका शर्मा लामिछानेको मात्र होइन । प्रश्न प्रभु बैंकको पनि हो । प्रश्न राष्ट्र बैंकको पनि हो । र प्रश्न समग्र बैंकिङ सुशासनको पनि हो ।
यदि नियमविपरीत रकम लिइएको हो भने रकम फिर्ता हुनुपर्छ—त्यो स्वाभाविक हो । तर त्यतिमै कथा समाप्त हुन्छ कि जिम्मेवारी पनि निर्धारण हुन्छ ?
अब राष्ट्र बैंकले स्पष्ट पार्नुपर्छ— “रकम फिर्ता गराउनु कारबाहीको अन्त्य हो कि सुरुवात ?” किनकि बैंकिङ क्षेत्रमा एउटा गलत नजिर बस्यो भने त्यसको मूल्य कुनै एक सञ्चालकले होइन, अन्ततः निक्षेपकर्ता, शेयरधनी र समग्र वित्तीय प्रणालीले तिर्नुपर्छ ।
त्यसैले नियामकलाई अन्तिम खबरदारी—पदसँग पहुँच जोडिन सक्छ, तर नियमसँग पहुँच जोडिनु हुँदैन । बैंकको पैसा कसैको पारिवारिक व्यवसायको निजी स्रोत बन्नु हुँदैन । र सबैभन्दा महत्वपूर्ण कुरा—नियम उल्लंघनको मूल्य रकम फिर्ता गरेर मात्र चुकाउन मिल्छ कि पदीय जिम्मेवारी पनि बहन गर्नुपर्छ ? अब यसको जवाफ राष्ट्र बैंकले दिनैपर्छ ।


